
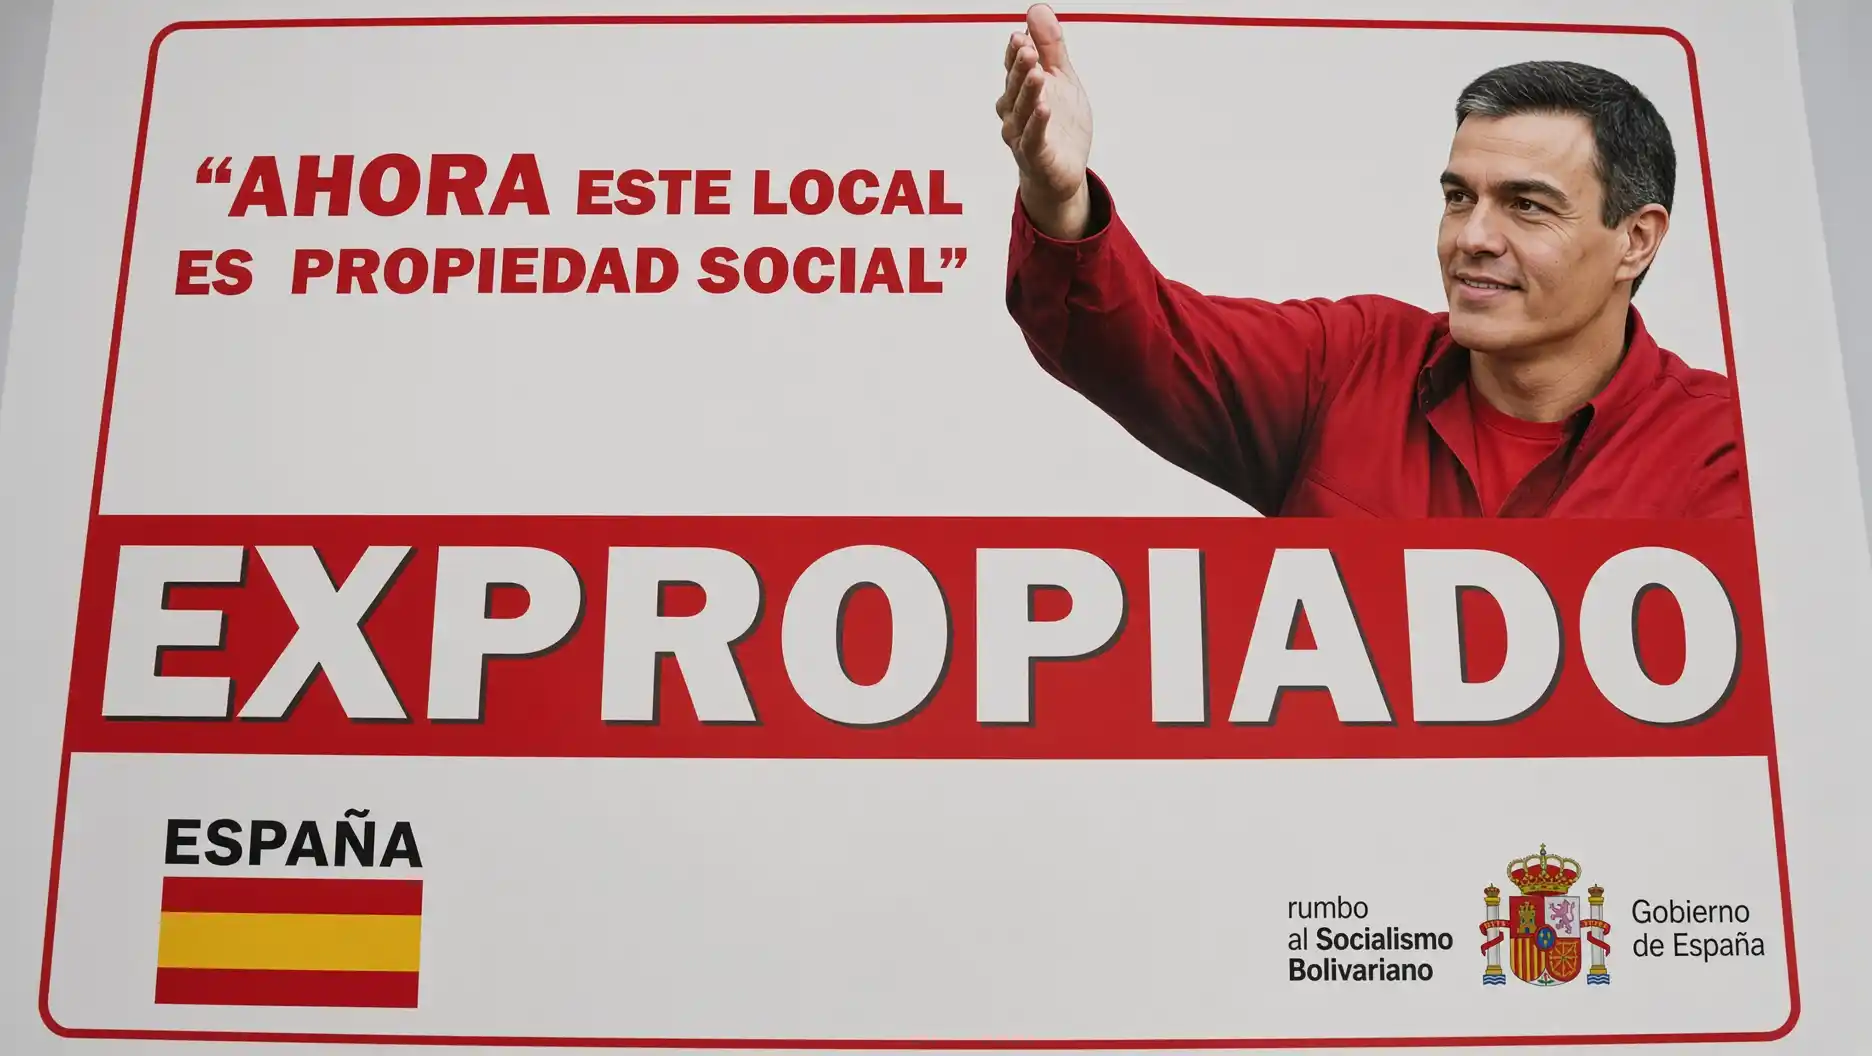
El Consejo de Ministros ha aprobado este 29 de septiembre de 2026 dos reales decretos de vivienda —el llamado decreto Maricarmen— con un relato claro: proteger al inquilino vulnerable, impedir desahucios hasta 2030, prorrogar contratos y vetar a los “fondos buitre” hasta 2028. El diagnóstico político es que el mercado es un campo de depredadores institucionales. El diagnóstico económico es otro: el parque de alquiler español sigue descansando, en su mayoría, sobre particulares, y la norma ataca precisamente a quien no puede permitirse no recuperar nunca la casa.
El resultado previsible no es un mercado más justo. Es un mercado más pequeño, más caro para quien busca piso y más fácil de digerir para el capital que ya está dentro.
Qué hace realmente la norma
Hay que separar el eslogan del mecanismo.
El primer decreto amplía hasta el 31 de diciembre de 2030 la suspensión de determinados desahucios cuando hay vulnerabilidad y no hay alternativa habitacional. Prorroga dos años los contratos de vivienda habitual que vencen antes del 31 de diciembre de 2028. Restringe el alquiler de temporada y por habitaciones. Prohíbe hasta 2028 ciertas compras calificadas como especulativas. El segundo decreto introduce la renovación automática del alquiler de vivienda habitual, salvo causa justificada del propietario.
Ninguna de esas piezas, por sí sola, “acaba con el alquiler”. Juntas cambian el activo. Un piso alquilado deja de ser un bien que el dueño puede recuperar en un plazo previsible. Pasa a ser un derecho de ocupación de duración incierta, con renta contenida y un contencioso potencial de años. El inquilino que ya está dentro gana estabilidad. El que está fuera se encuentra con menos puertas.
El casero que sale no es Blackstone
El mercado residencial de alquiler en España no es un oligopolio de fondos. Las empresas, fondos y personas jurídicas pesan menos del 10 % del parque arrendado. Entre los particulares, el 76 % de los arrendadores tiene una sola vivienda alquilada. Ese es el sujeto al que la norma trata como si fuera un operador profesional con departamento jurídico.
Ese propietario calcula de forma simple. Si no puede dar por terminado el contrato; si un impago o una declaración de vulnerabilidad puede congelar el lanzamiento hasta 2030; si la Administración tarda en compensar y la compensación no cubre el coste de oportunidad; si además se restringe la vía del temporada —la válvula que muchos usaron tras la Ley de Vivienda de 2023—, la decisión racional no es “alquilar más barato”. Es dejar de alquilar.
Eso ya ocurrió. Tras el endurecimiento regulatorio de 2023, la oferta de alquiler permanente se contrajo de forma brusca. Portales e inmobiliarias hablaron de caídas del orden del 50 % en anuncios en algunos periodos, de agencias que dejaron de publicar por saturación y de dueños que vendían o pasaban al vacacional. El temor declarado no era tanto la okupación clásica como el inquilino legal que deja de pagar y se acoge a un laberinto procesal.
La renovación automática y el escudo hasta 2030 no corrigen ese incentivo. Lo agravan. Convierten el riesgo jurídico en la característica central del producto.
Cómo se vacía un mercado sin prohibirlo
Un mercado de alquiler no desaparece por decreto. Se pudre por tres canales.
Primero, la retirada. El particular vende o deja el piso vacío. Cada vivienda que sale del arrendamiento habitual es una plaza menos para quien no tiene ahorros para comprar.
Segundo, el racionamiento. Quien sigue alquilando no acepta al candidato medio. Exige nóminas altas, avales, depósitos extra, perfiles sin hijos o sin edad. La norma que pretendía proteger al vulnerable encarece la entrada precisamente para el vulnerable: el joven, el interino, el inmigrante, la familia monoparental. El casero no puede permitirse equivocarse si equivocarse significa no recuperar el inmueble hasta 2030.
Tercero, el cambio de uso. Si el alquiler residencial queda capturado, el capital busca huecos: venta, habitaciones alegalmente disfrazadas, flex living, coliving, residencias, turístico donde la comunidad no lo cierre. El decreto intenta tapar temporada y habitaciones. Eso no crea oferta de larga duración. Empuja el stock hacia la compraventa o hacia fórmulas que el particular no gestiona y el fondo sí.
El efecto sobre precios es el de siempre cuando se fija la cantidad y se deja libre la cola: los contratos viejos se congelan y los contratos nuevos —los pocos que quedan— absorben toda la escasez. Quien ya está dentro celebra. Quien busca casa paga el experimento.
El veto a los fondos es un cartel temporal para los que ya compraron
El Gobierno vende un veto a la compra por “fondos buitre” hasta 2028. La ministra prometió una definición “muy rigurosa”. Esa frase es la costura por la que se cuela el negocio.
Un veto de compra no expulsa a quien ya es dueño. Protege al incumbente. Quien acumuló cartera entre 2013 y 2023 —Blackstone, Cerberus, Ares, SOCIMI, aseguradoras, bancos con stock heredado de la crisis— no necesita comprar mañana. Necesita que el particular asustado venda barato, que la oferta de alquiler se contraiga y que el valor de reposición suba.
Eso es coherente con lo que ya está pasando. La regulación no ha hecho huir al capital del ladrillo español; ha cambiado el manual. Fondos que antes mantenían bloques en alquiler han puesto a la venta decenas de miles de viviendas unidad a unidad. Blackstone vendió Fidere a Brookfield —unas 5.000 viviendas por unos 1.050 millones— con la lógica de rotar contratos y vender al minorista. Estimaciones del sector hablan de alrededor de 40.000 viviendas profesionales que pueden salir del alquiler hacia la compraventa en pocos años. Un 25 % del parque institucional podría abandonar el arrendamiento.
Esa “huida” no es filantropía. Es arbitraje. Con rentas topadas, el valor está en romper el bloque y vender pisos sueltos a hogares que ya no encuentran alquiler. El decreto acelera esa lógica: menos rotación voluntaria, más presión para monetizar por la vía de la venta cuando se pueda, más stock de particulares en apuros.
Al mismo tiempo, los institucionales siguen concentrando el dinero fresco del residencial. En 2026, alrededor del 85 % de la inversión en multifamily y flex living era capital institucional. El alquiler profesionalizado sigue siendo una fracción pequeña del parque —menos del 8 %—, pero crece donde el particular se retira.
Por qué el fondo gana la guerra de desgaste
El particular pierde por estructura, no por maldad.
No tiene bufete. No puede esperar tres años a que un juzgado revise cada doce meses una suspensión. No puede financiar un piso vacío mientras cobra una compensación administrativa, si es que llega. No puede diversificar el riesgo en 5.000 unidades. Una sola vivienda impagada le rompe la cuenta.
El fondo sí. Puede provisionar. Puede litigar. Puede aceptar una rentabilidad baja durante años si el activo se revaloriza. Puede negociar con administraciones paquetes de alquiler asequible a cambio de plusvalías en otra parte de la cartera. Puede reciclar el edificio en flex living o en venta unitaria. Puede comprar, cuando el veto se diluya o se eluda con vehículos, lotes de particulares que ya no quieren ser caseros.
El decreto, además, distingue en la práctica entre el gran operador —al que se le pone un sello moral— y el pequeño, al que se le promete compensación pública si el desahucio se paraliza. Esa compensación convierte al Estado en pagador residual del riesgo que la propia norma crea. El particular cobra tarde y mal. El institucional descuenta el flujo y sigue.
Incluso el caso que da nombre al paquete ilustra la asimetría. Urbagestión no era Blackstone; era una sociedad que compró un piso de renta antigua y litigó hasta el Supremo. El relato la convirtió en “fondo buitre”. La lección para el dueño de un segundo piso en un barrio de ciudad no es “hay que ser más solidario”. Es “no metas la vivienda en el alquiler habitual”.
Quién queda fuera
El decreto se presenta como escudo para Maricarmen. El perfil que realmente lo usa a escala no es una octogenaria de renta antigua —un régimen residual que la Ley de Vivienda de 2023 no reabrió—, sino el ocupante de un contrato ordinario que puede acreditar vulnerabilidad. Quien no puede acreditarla, o quien todavía no ha firmado nada, se enfrenta a un mercado con menos anuncios, más filtros y más competencia por cada llave.
Los jóvenes que el Gobierno dice querer emancipar son, en esa cola, los últimos. No tienen antigüedad contractual. No tienen informe de servicios sociales. No tienen aval familiar en muchos casos. La prórroga automática no les alcanza: solo cubre a quien ya está dentro.
El giro final
La paradoja no es accidental. Es el resultado de regular el precio y la duración sin crear stock. Cada oleada —topes, zonas tensionadas, moratorias, ahora renovación automática y escudo hasta 2030— reduce la rentabilidad ajustada al riesgo del particular. El particular vende. El comprador con balance y abogados absorbe, espera o trocea. El discurso sigue señalando al fondo. El fondo, entretanto, opera sobre un mercado en el que la competencia amateur se ha suicidado por ley.
Si el Congreso convalida los dos textos, España no habrá ilegalizado a los grandes tenedores. Habrá encarecido ser pequeño casero hasta hacerlo absurdo. El alquiler no se socializa. Se profesionaliza por la vía de la huida. Y los supuestos perjudicados —los que pueden aguantar un activo ilíquido, litigar y comprar barato cuando el vecino tire la toalla— serán los que recojan lo que quede de mercado.

