
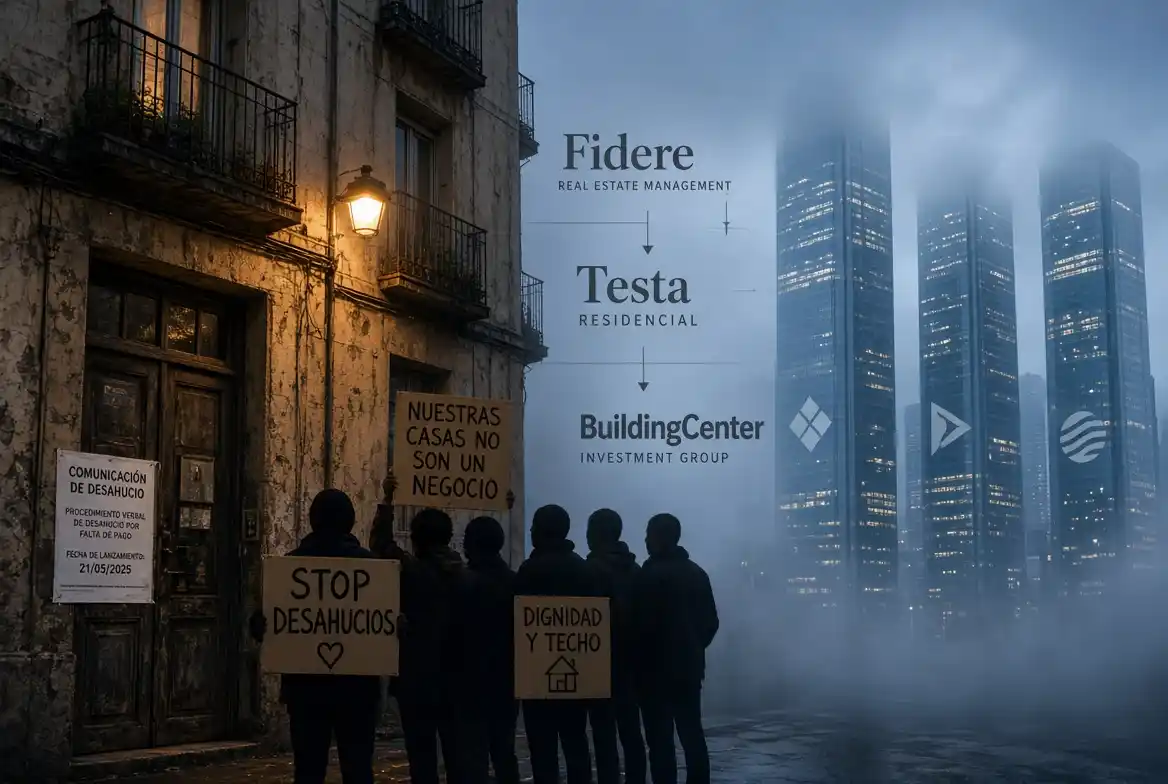
Cuando un lanzamiento se ejecuta, el papel judicial no suele decir BlackRock ni Vanguard. Dice Fidere, Testa, BuildingCenter, Anticipa, Aliseda, Nestar, Mosaic Propco o una SL con sede en Luxemburgo. El inquilino se enfrenta a un casero con nombre de gestora local. El capital está tres sociedades más arriba.
Eso no es casualidad. Blackstone opera en España a través de más de 20 filiales. Civio documentó que el fondo controlaba cerca de 19.600 viviendas en alquiler —unas 13.000 en Madrid, donde es el mayor arrendador privado—. CaixaBank, con BuildingCenter, le disputa el primer puesto nacional. Cerberus, Lone Star, Azora, TPG y, más recientemente, Brookfield completan el mapa.
BlackRock y Vanguard entran de otra forma. No llaman al timbre. Financian. En el esquema que describe el investigador Manuel Gabarre, fondos como Blackstone aportan alrededor del 20% del capital; el resto llega de banca internacional y de gestores de pensiones —entre ellos BlackRock y Vanguard— que colocan el dinero de terceros. El negocio no es “el fondo que vive en el portal”. Es una cadena de apalancamiento que empieza en un ETF y termina en un burofax.
Confundir BlackRock con Blackstone es el primer truco del relato. El primero gestiona billones en activos y apenas toca el alquiler residencial directo. El segundo sí compró pisos a precio de saldo después de 2012.
Las protestas sí han ido a por ellos
No es verdad que el movimiento de vivienda nunca les haya señalado. Lo que ocurre es que esas acciones son menos fotogénicas que un desahucio en un portal.
Hay hemeroteca. En 2015, la PAH coordinó protestas internacionales bajo la etiqueta Stop Blackstone. En Barcelona y Madrid hubo campañas Barcelona vs Blackstone y Madrid vs Blackstone. Sindicatos de inquilinas ocuparon hoteles del fondo para exigir negociación colectiva. Vecinos se plantaron en la sede de Fidere el mismo día en que Blackstone cerraba la venta de 5.300 viviendas a Brookfield. Nestar-Azora lleva más de un año con huelga parcial de rentas. CaixaBank, el otro gran casero, recibe escraches y ocupaciones de oficinas cada vez que BuildingCenter o la Fundación La Caixa venden bloques a fondos.
El problema no es ausencia de objetivo. Es escala y opacidad. Un desahucio de un particular se para —o no— en la acera. Un fondo con 20.000 pisos no tiene acera. Tiene despacho, servidores y un abogado que no vive en el barrio.
Además, el grueso estadístico sigue siendo otro. El Banco de España estima que alrededor del 92% de las viviendas en alquiler pertenece a particulares. Las grandes corporaciones concentran unas 185.000 unidades de alquiler, la mitad de empresas con sede en Estados Unidos: poco en el parque total, mucho en los barrios tensionados de Madrid. En Barcelona, el Observatori DESC llegó a atribuir a grandes propietarios más de la mitad de los desahucios en un periodo concreto, con Blackstone, Sareb y Cerberus en cabeza. El mapa nacional no es ese mapa.
Por eso la tele enseña a Maricarmen y no el organigrama de Delaware. El caso individual cabe en un minuto. El entramado no.
¿Miedo del Gobierno? Más bien diseño
La pregunta de si el Ejecutivo “tiene miedo” de meterse con ellos simplifica de más. El Estado no los descubrió ayer. Los invitó.
Tras el pinchazo de 2008, la recapitalización bancaria, Sareb y las ventas de carteras NPL/REO convirtieron la vivienda embargada en mercancía mayorista. En 2013, el Ayuntamiento de Madrid de Ana Botella vendió 1.860 viviendas protegidas a Blackstone (Fidere) por unos 68.000 euros la unidad. Goldman Sachs se llevó otro paquete. En 2017, Blackstone compró a Santander el 51% de los activos inmobiliarios del Popular: la mayor operación privada del sector en el país. Entre 2015 y 2019, fondos como Cerberus, Blackstone y Lone Star absorbieron más de 148.000 millones en carteras de la banca española.
El marco fiscal hizo el resto. Las SOCIMI tributan al 0% en Sociedades si cumplen el régimen y tienen bonificación del 95% en ITP-AJD al comprar vivienda para alquiler. Es el REIT a la española: se diseñó para atraer capital institucional. Sigue vigente. En 2026 el Gobierno ha hablado de subir el gravamen sobre beneficios no distribuidos, no de desmontar el chasis.
Eso no es miedo puntual. Es una apuesta de Estado —PP y PSOE, con matices— por limpiar balances bancarios y atraer inversión extranjera. Un gobierno que necesita financiación, prima de riesgo contenida y “seguridad jurídica” no declara la guerra a quien gestiona el ahorro de fondos de pensiones globales. Tampoco es heroísmo: es correlación de fuerzas.
Los gestos posteriores lo confirman. La Ley de Vivienda de 2023 cargó obligaciones extra sobre grandes tenedores. El Tribunal Constitucional, en la sentencia 26/2025, anuló parte de esos obstáculos procesales. El PSOE se abstuvo cuando Sumar llevó al Congreso la prohibición de compra de vivienda residencial por fondos. Al mismo tiempo, con la acampada de Sol y el caso Maricarmen encima de la mesa, el Gobierno negocia un decreto que habla de vetar nuevas compras especulativas… sin expropiar. La retórica aprieta. La propiedad no se toca.
En Madrid, el contraste es aún más nítido: crisis de alquiler en Carabanchel y Vallecas, y cortejo institucional a gestoras como BlackRock para oficinas, flex living y reconversión de terciario. El capital no necesita que le tengan miedo. Necesita que le dejen el régimen.
Lo que sí da miedo —y a quién
Si hay temor, está repartido.
A los fondos les inquieta la inseguridad regulatoria, los topes de renta en zonas tensionadas y la movilización vecinal cuando se organiza por bloques, no por familias sueltas. Por eso varios —Blackstone, Cerberus, Azora, CBRE IM— han empezado a rotar cartera: vender a otro fondo o piso a piso cuando el ciclo de plusvalía se agota. No se van de España. Cambian de vehículo. Brookfield entra donde Blackstone sale. El inquilino sigue. Cambia el logo.
A los gobiernos les inquieta otra cosa: que el conflicto deje de ser un desahucio aislado y se convierta en una demanda sobre quién puede poseer vivienda en un país con déficit crónico de parque público. España llegó tarde al alquiler institucional y, cuando lo hizo, lo hizo por la vía del saldo postcrisis, no por un parque social austriaco o neerlandés. Ahora el institucional pesa poco en el total y mucho en el relato, porque concentra poder de mercado en las ciudades donde el precio ya no cabe en el sueldo.
A los movimientos les inquieta lo más prosaico: sin nombre en el buzón, sin sede que ocupar de verdad y con la mayoría de lanzamientos todavía ligados a alquileres de particulares, la protesta se diluye en mil puertas. El fondo gana tiempo. El particular carga con la foto.
La sorpresa, bien mirado, no es tanta
No es sorprendente que BlackRock no aparezca en la acera. No es el casero. Es el tapete.
No es sorprendente que Vanguard no reciba un escrache. No firma el contrato.
Tampoco es sorprendente que Blackstone, CaixaBank o Azora sí hayan sido objetivo —y que aun así el coste político para ellos sea bajo—. Operan con filiales, servicers y un marco legal que el propio Estado construyó para que compraran lo que la banca no podía conservar.
La pregunta útil no es si el Gobierno “tiene miedo” de BlackRock. Es esta: ¿cuánto del modelo de salida de la crisis de 2008 —SOCIMI a tipo cero, venta de VPO, carteras tóxicas a fondos estadounidenses— está dispuesto un Ejecutivo a deshacer cuando el mismo capital que infló el alquiler financia deuda, banca y pensiones?
Mientras la respuesta sea “regular un poco, prohibir un poco, no tocar la raíz”, las protestas seguirán parando —cuando pueden— el lanzamiento de la abuela en el tercero izquierda. El organigrama, tres sociedades más arriba, seguirá cotizando.

