
Un juez federal de Texas ha permitido que siga adelante una demanda antitrust contra BlackRock y State Street —Vanguard ya se ha desligado con un acuerdo— que acusa a las tres mayores gestoras del mundo de haber usado su peso accionarial para recortar la producción de carbón, encarecer la energía y forzar una agenda ESG. El relato, que circula ahora como “otra teoría de la conspiración demostrada”, coincide en el tiempo con un proceso mucho más visible en España: el cierre y la demolición, a base de voladuras, de las últimas grandes térmicas de carbón.
Lo que dice el post… y lo que hay en los tribunales
La cuenta Deep Leaks resume así el asunto: un juez federal permite demandar a BlackRock por “comprar compañías de carbón solo para cerrarlas, imponer iniciativas verdes, inflar precios y empujar políticas ESG que nadie votó”. El hilo lo encadena con un “cártel de inversión” formado por BlackRock, Vanguard y State Street.
Another ‘Conspiracy theory’ proven true
A federal judge allows case against BlackRock for “buying up coal companies just to shut them down and force green energy initiatives, all while jacking up prices and pushing ESG policies”
And it goes so much deeper
“Based off this court… pic.twitter.com/bn2sLg2s2p
— Deep Leaks (@DeepLeaksHQ) September 26, 2026
Los hechos judiciales son más precisos y menos definitivos. En noviembre de 2024, el fiscal general de Texas, Ken Paxton, y una coalición de estados republicanos demandaron a las tres gestoras ante el tribunal federal del Este de Texas. Les atribuyen haber adquirido participaciones relevantes en las principales carboneras cotizadas de Estados Unidos (Peabody, Arch, CONSOL, NACCO, Vistra y otras) y haber utilizado su voto y su “stewardship” —a través de coaliciones como Climate Action 100+ y Net Zero Asset Managers— para presionar a recortar producción. El resultado alegado: menos carbón, precios más altos y facturas eléctricas más caras.
En agosto de 2025, el juez Jeremy Kernodle rechazó la mayor parte de la petición de sobreseimiento. No declaró a nadie culpable: consideró que las acusaciones eran lo bastante plausibles para ir a descubrimiento de pruebas, incluyendo una posible infracción de las leyes Sherman y Clayton.
En febrero de 2026, Vanguard pagó 29,5 millones de dólares y aceptó compromisos de “pasividad”: no imponer objetivos ESG por encima de la rentabilidad de sus clientes, no unirse a redes climáticas y ofrecer voto por delegación a una parte de sus fondos. No admitió irregularidad. BlackRock y State Street siguen en el procedimiento y niegan cualquier colusión. El Departamento de Justicia estadounidense ha valorado sumarse al caso.
En derecho estadounidense, superar un motion to dismiss no equivale a “demostrar una conspiración”. Significa que el relato de la demanda no es, a primera vista, inverosímil. El juicio —si llega— tendrá que probar acuerdo, efecto sobre la competencia y nexo con los precios. Las compañías y muchos analistas recuerdan que el carbón estadounidense llevaba años perdiendo terreno frente al gas de esquisto y las renovables, mucho antes de esas alianzas climáticas.
España: el mismo combustible, otra palanca… y las mismas firmas en el accionariado
El paralelismo que interesa en España no es una fotocopia del caso tejano. Aquí el carbón no se apagó principalmente por un cártel de fondos en un juzgado de Tyler, sino por una combinación de normativa europea, precio del CO₂ y decisiones empresariales. El resultado, sin embargo, es el mismo paisaje: chimeneas que caen.
En 2011 había 21 térmicas de carbón en España. La Directiva de Emisiones Industriales de la UE obligó a invertir en desulfuración y desnitrificación o a cerrar antes del 30 de junio de 2020. Ese día se desconectaron siete plantas. Endesa, Iberdrola, Naturgy y más tarde EDP pidieron el cierre de la mayoría del parque. El Acuerdo por una Transición Justa de abril de 2020 —Gobierno, eléctricas y sindicatos— formalizó el proceso.
El calendario posterior ha sido rápido:
- Junio de 2020: Compostilla II (León), La Robla, Velilla y otras.
- 2021: Litoral de Carboneras (Almería).
- 2023: As Pontes (A Coruña), durante décadas la mayor térmica de carbón de España.
- 2024-2025: desmantelamiento avanzado de Andorra (Teruel), Anllares, Meirama y Velilla.
- Octubre de 2025: última gran voladura en Carboneras (nave de tolvas, 550 kilos de dinamita).
- Febrero de 2026: Endesa derriba las dos chimeneas restantes de Compostilla II.
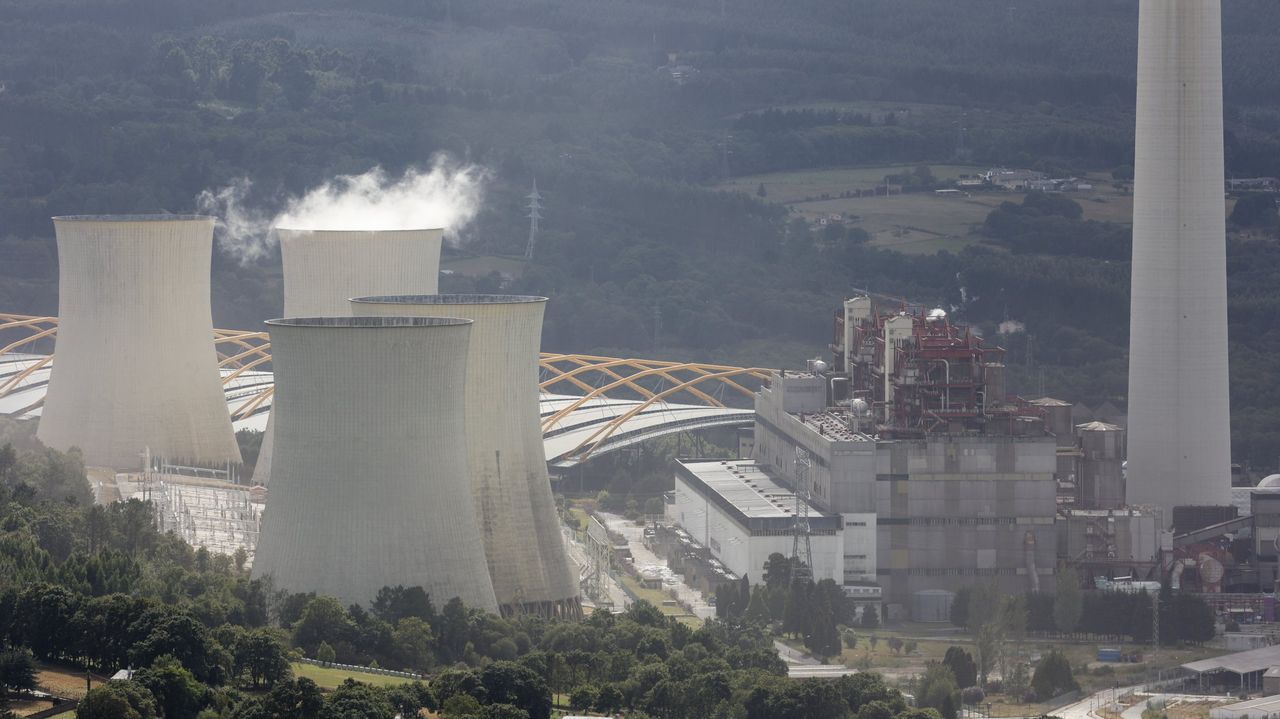
- 30 de julio de 2026: voladura de las cuatro torres de refrigeración de As Pontes (99 metros, unas 45.000 toneladas). La chimenea de 356 metros sigue en pie, a la espera de si la Xunta la declara Bien de Interés Cultural.
En 2025 el carbón desapareció durante semanas del mix eléctrico peninsular. Quedan residuos operativos (Aboño, Soto de Ribera, Los Barrios, Es Murterar en Mallorca), todos con solicitud de cierre, reconversión a gas o función de respaldo limitado.
Aquí el post estadounidense y el mapa accionarial español sí se tocan. BlackRock y Vanguard no “compraron térmicas para volarlas”, pero son accionistas estructurales de las compañías que pidieron esos cierres y que ahora financian la demolición y las renovables que las sustituyen.
- Iberdrola: BlackRock suele situarse como segundo mayor accionista, detrás del fondo soberano de Catar; Vanguard también figura entre los grandes. Iberdrola cerró Lada y Velilla.
- Naturgy: BlackRock irrumpió de lleno al comprar Global Infrastructure Partners (GIP), que controlaba en torno al 20% de la gasista. Ha ido desinvirtiendo después, con plusvalías millonarias. Naturgy cerró La Robla y Anllares.
- EDP (Aboño, Los Barrios, Soto de Ribera): BlackRock es uno de sus principales accionistas institucionales, por detrás de China Three Gorges.
- Endesa: el control lo tiene Enel (Estado italiano), pero BlackRock aparece entre los institucionales relevantes del grupo y del sector.
- En el conjunto del Ibex, BlackRock y Vanguard están entre los mayores propietarios de acciones españolas.
Eso no demuestra un “cártel para cerrar el carbón español”. Las solicitudes de cierre las firmaron los consejos de las eléctricas, presionadas por una normativa europea que hacía ruinoso seguir quemando carbón sin inversiones multimillonarias, y por un mercado donde el gas y luego la solar y la eólica desplazaban al mineral. Endesa, de hecho, había invertido cientos de millones en filtros en As Pontes y Litoral con horizonte 2035… y aun así pidió el cierre en 2019.
Lo que sí ilustra es el mismo fenómeno de propiedad común (common ownership) que está en el corazón de la demanda tejana: un puñado de gestoras indexadas es simultáneamente gran accionista de competidores en el mismo sector energético. En Estados Unidos el debate es si esa posición se usó para coordinar recortes de oferta. En España el debate es más político y regulatorio: quién decide el mix, a qué ritmo y con qué coste para territorios mineros y facturas.
Precios, empleos y el relato de “nadie lo votó”
El post insiste en que las políticas ESG “nadie las votó” y que los recibos se dispararon. En España la secuencia de precios no encaja de forma limpia con el cierre del carbón.
El carbón ya era residual cuando llegó la crisis de 2021-2022. El pico histórico de la factura (2022) se explicó sobre todo por el gas, la guerra de Ucrania y el diseño marginalista del mercado mayorista, no por la ausencia de Compostilla o As Pontes. Después, el despliegue renovable ha deprimido el precio mayorista en muchas horas: en 2025 España ha registrado medias por debajo de la media europea y meses con precios muy bajos. La factura tipo de hogar no ha vuelto a 2020, pero sí ha bajado con fuerza desde el máximo de 2022.
Donde el coste es más nítido es territorial. El Instituto para la Transición Justa cifra cerca de 1.000 millones de euros públicos en las comarcas afectadas. Aun así, los informes de seguimiento reconocen pérdida neta de empleo respecto a las plantillas de las térmicas, parcialmente compensada por desmantelamiento, renovables y reindustrialización desigual. As Pontes, el Bierzo, Andorra o Carboneras no viven la voladura como una abstracción ESG: es el final de un ciclo industrial de medio siglo.
Lo que se puede afirmar y lo que no
Se puede afirmar, con documentos, que:
- Un juez federal de Texas ha dejado viva una demanda que acusa a BlackRock y State Street de restringir la oferta de carbón mediante su poder accionarial y sus compromisos climáticos.
- Vanguard prefirió pagar y atarse las manos en materia ESG antes que seguir litigando.
- España ha cerrado y está demoliendo su parque de carbón en un plazo extraordinariamente corto.
- Las mismas gestoras son accionistas de peso en Iberdrola, Naturgy, EDP y el resto del sector eléctrico español.
- El marco europeo (emisiones, CO₂, PNIEC) y las propias eléctricas fueron la palanca directa del cierre español.
No se puede afirmar, sin más pruebas, que BlackRock “compró las térmicas españolas para dinamitarlas”, ni que el juez tejano haya “demostrado” un cártel. Tampoco que el adiós al carbón en España sea solo un capricho de fondos de Nueva York: fue ley europea, precio del carbono y cuentas de resultados de Enel, Iberdrola, Naturgy y EDP.
El interés del caso de Texas para España no está en copiar el eslogan del tuit. Está en una pregunta más seca: cuando tres o cuatro gestoras globales son dueñas simultáneas de buena parte del capital energético de un país, ¿quién marca de verdad el ritmo de cierre de una tecnología, la inversión en la siguiente y el precio que paga el consumidor? En Tyler esa pregunta ya está en un juzgado. En As Pontes, Carboneras y Cubillos del Sil ya está escrita en hormigón derribado.

